補助対象経費と対象外経費の考え方|施術所が迷いやすい費目の見分け方
 emio_edit
ブログ監修者
行政書士/医療経営士3級
棚橋 和宏
(たなはし かずひろ)
emio株式会社 補助金・助成金情報担当
笑みを行政書士事務所 行政書士
【保有資格】
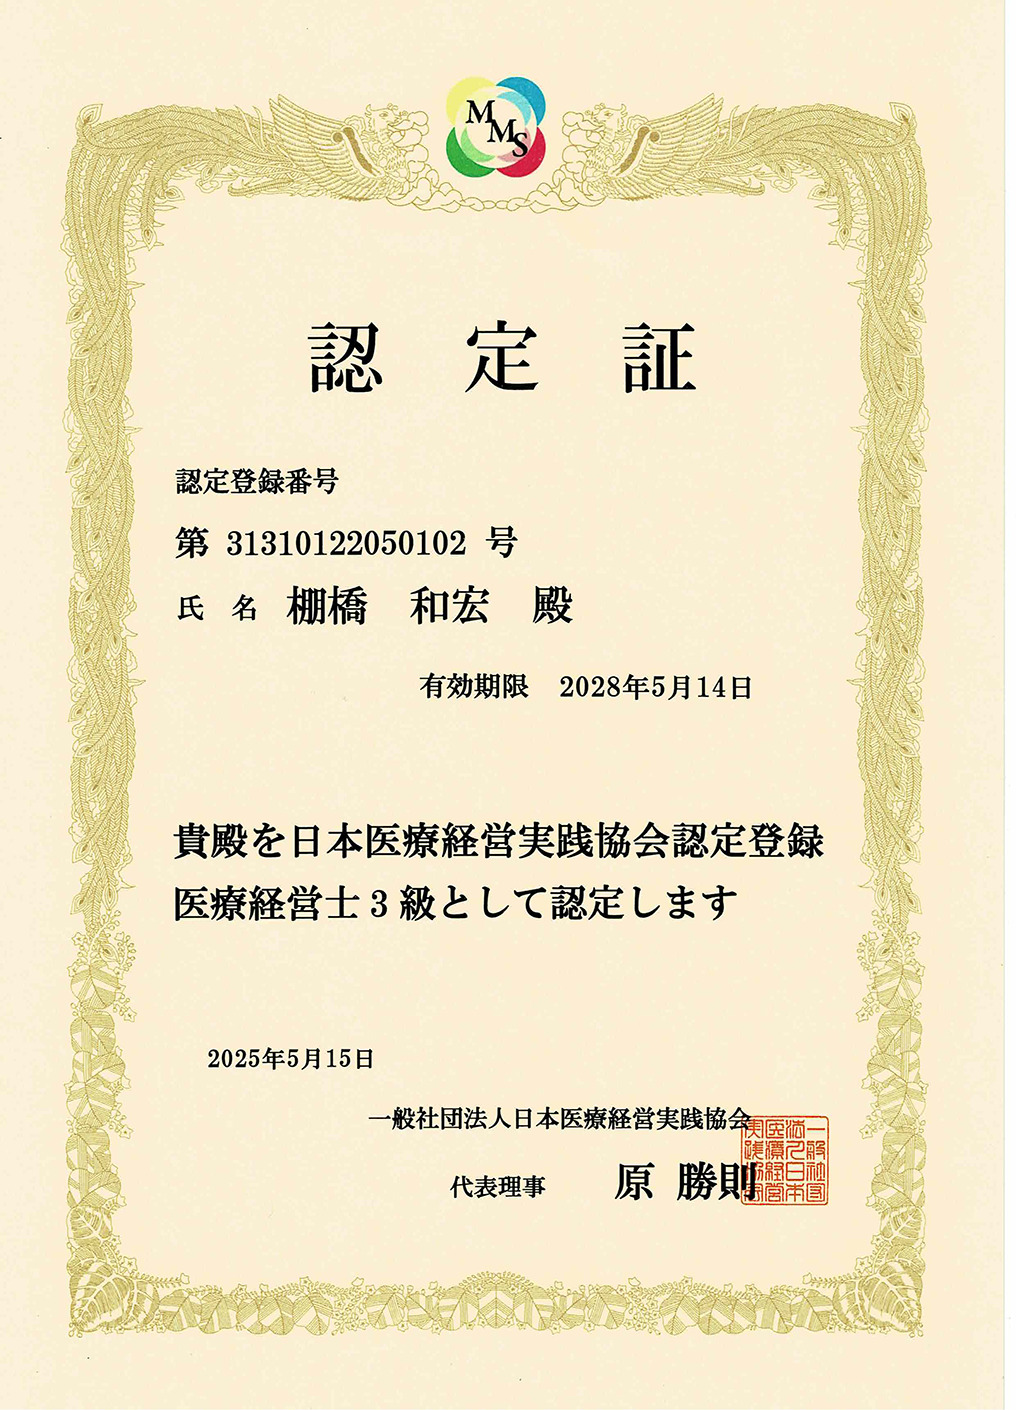
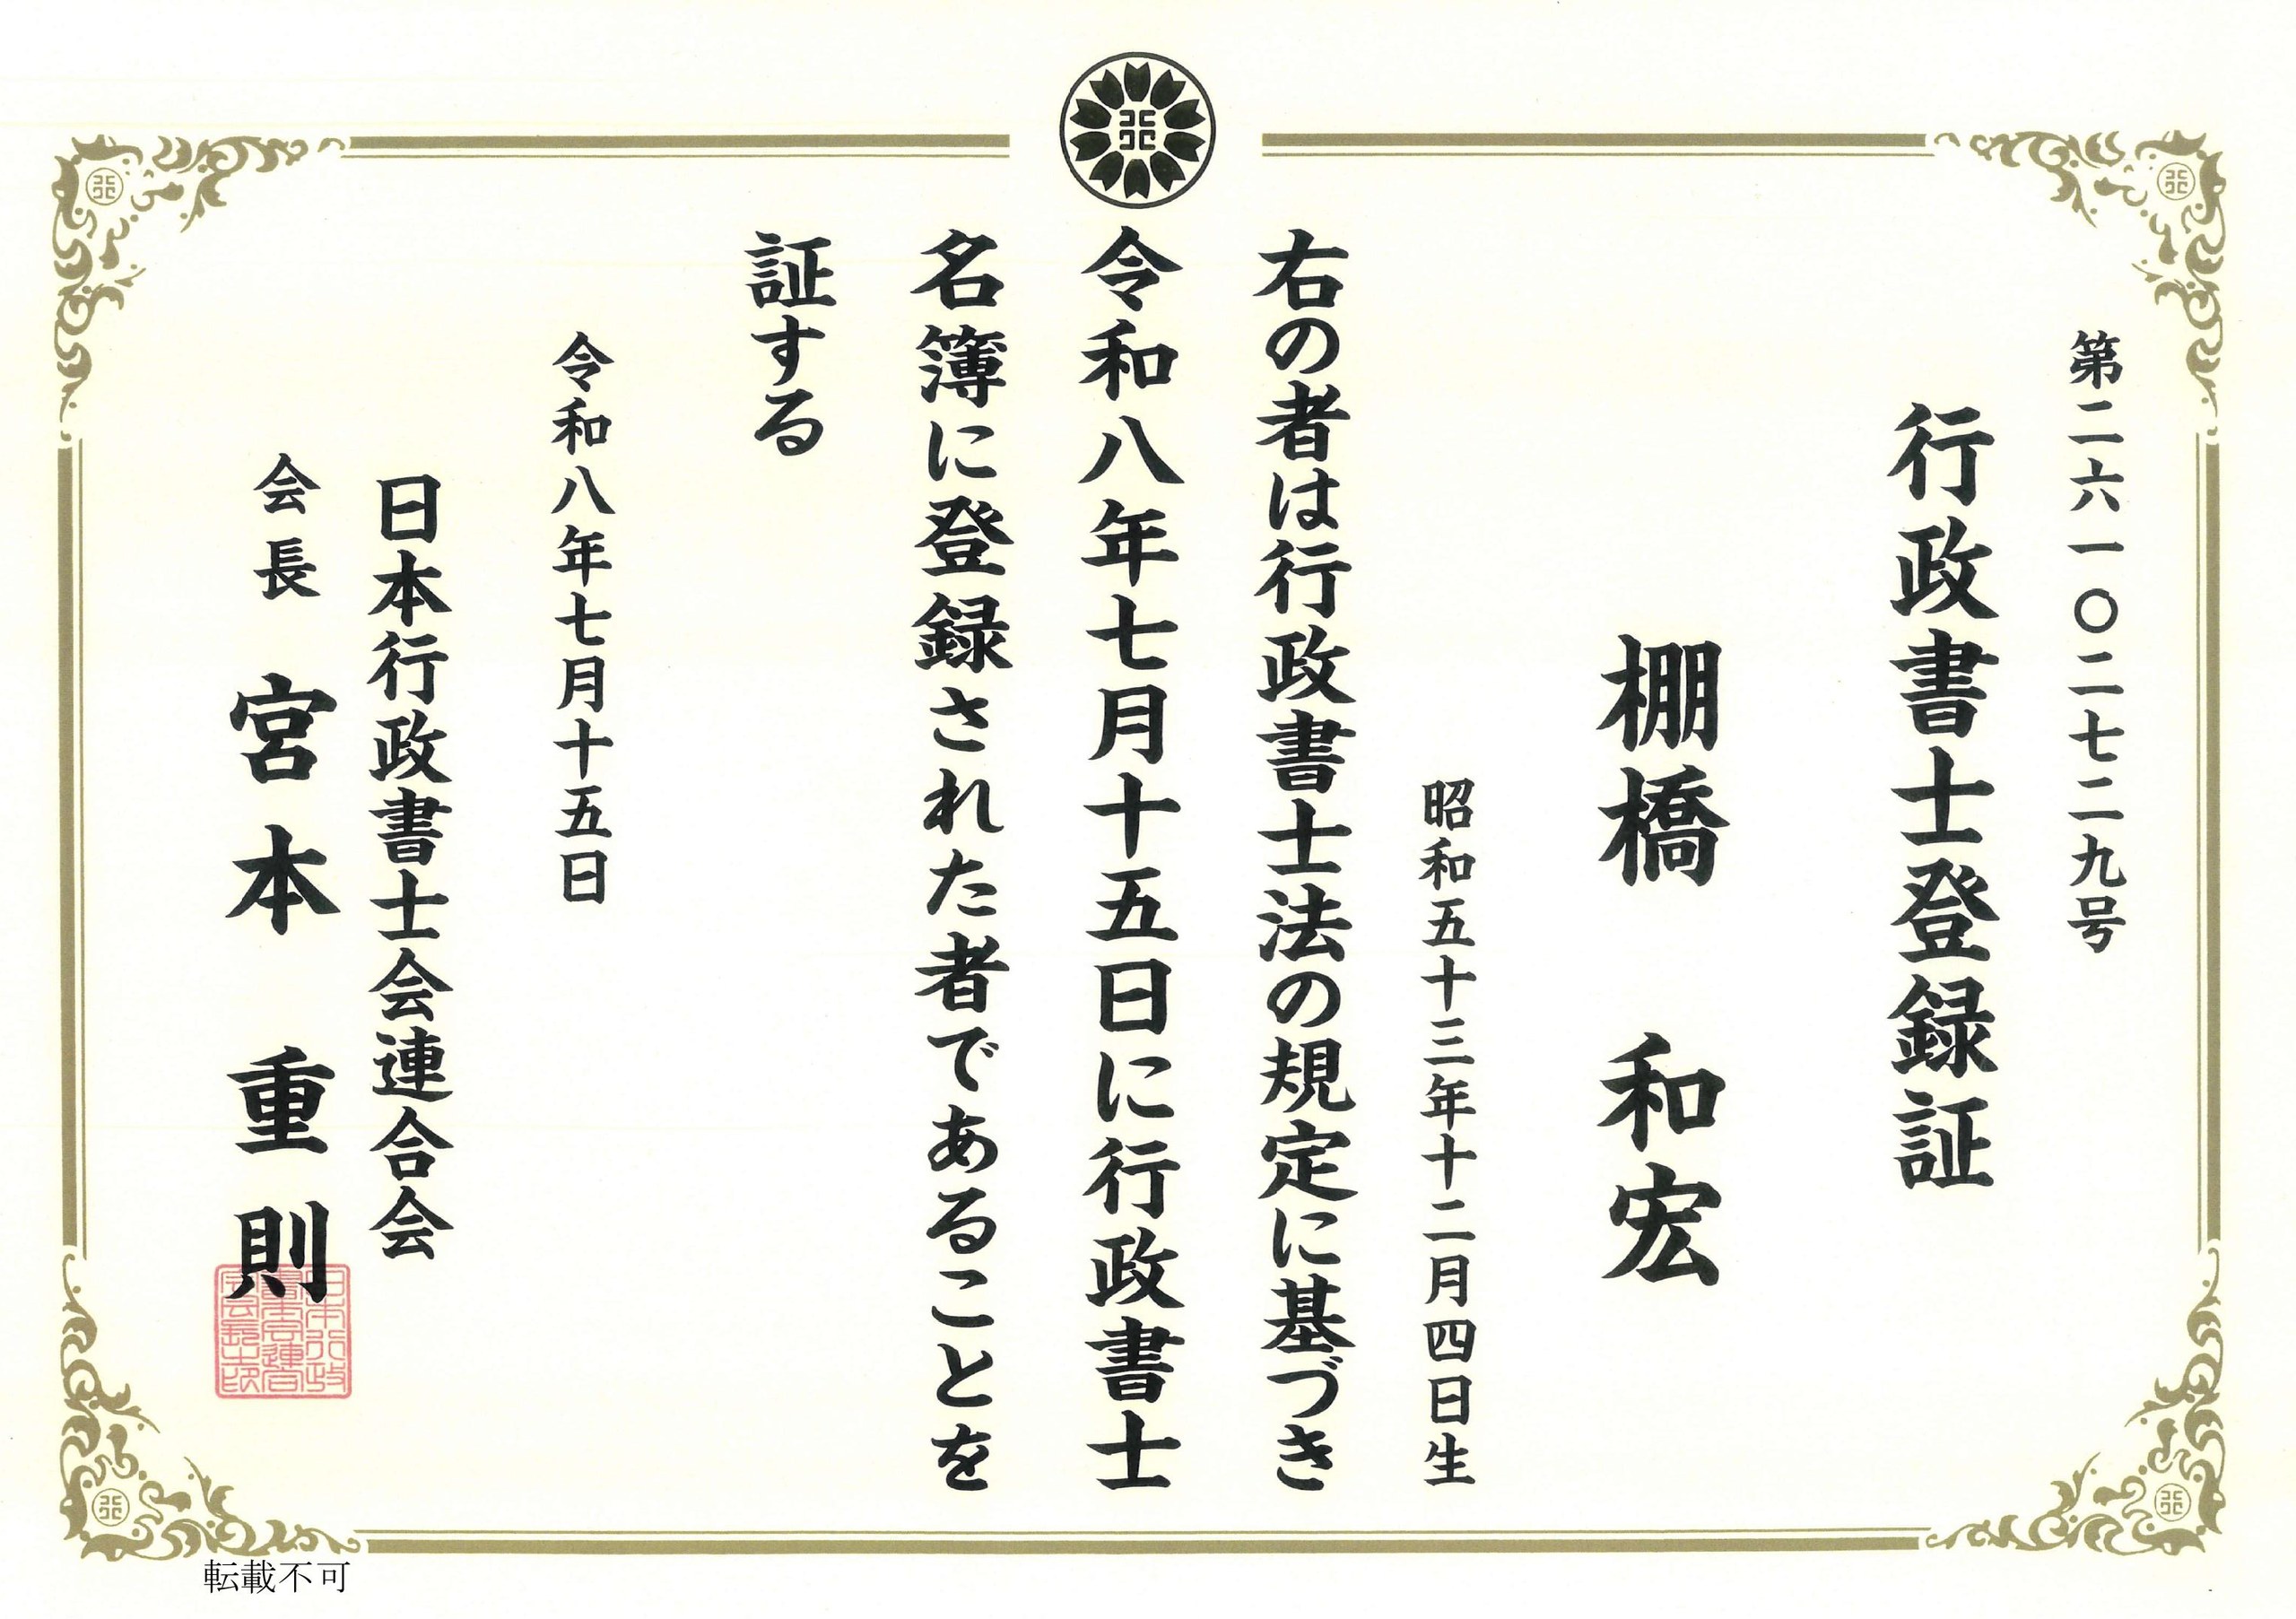
(令和8年7月15日登録)
大手リハビリ機器メーカーで7年半、医療機器コンサルタント会社で4年勤務。現在はemio株式会社にて、接骨院・整骨院・鍼灸院向けの医療機器導入、補助金・助成金情報の発信、設備投資に関する相談対応を行っています。
令和8年7月15日付で行政書士登録。笑みを行政書士事務所を開設し、補助金申請書類の作成支援、許認可に関する相談、事業者向けの書類作成支援にも対応しています。
本ブログでは、施術所業界の現場感と行政書士としての知見をもとに、補助金・助成金、設備導入、Web集客、AI活用などに関する情報をわかりやすくお届けします。
補助金で支援されるのは、院が使った費用のすべてではなく、その制度が「補助対象経費」として定めた範囲に限られます。同じ買い物でも、費目の性質や発注した時期によって対象から外れることがあり、ここを読み違えると自己負担だけが増えてしまいます。ここでは、施術所の院長やスタッフが見積書を前にして判断できるように、対象と対象外を分ける考え方と、迷いやすい費目の見分け方を整理します。
補助対象経費と対象外経費はどこで分かれるのか
補助対象経費とは、制度が「この費用なら補助の計算に入れる」と決めた費目のことです。その裏返しとして、補助対象外経費も明文で列挙されているのが一般的で、両方を対で読むことが出発点になります。
「院のために使った費用」と「補助の対象になる費用」は別
院の経営から見れば、設備の購入費も毎月の水道光熱費も、どちらも事業に必要な支出です。しかし補助金の世界では、この二つは同じ扱いになりません。
例えば新しい機器を導入する取り組みであれば、機器そのものの購入費は対象経費として扱われる可能性があります。一方で、その機器を動かすための電気代や、院の家賃のように日常的に発生している費用は、取り組みのために新たに生じた費用とは見なされにくいところです。「院に必要だから対象になる」という発想で費目を並べると、採択後の確認で落とされる経費が出てきます。 ただし、どこまでを対象とするかは制度ごとに異なるため、自院の見積に当てはめるときは最新の公募要領でご確認ください。
対象経費は制度の目的に沿って決められている
対象経費の範囲は、制度ごとに恣意的に決まっているわけではなく、その制度が何を後押ししたいかという目的から導かれています。目的を読めば、対象経費の線引きにも理屈が見えてきます。
例えば販路の開拓を支える性質の制度であれば、新たに取り組む広報や販促にかかる費用が中心に置かれます。設備投資による生産性の向上を支える性質であれば、機器や設備に関わる費用が中心になります。制度の目的と、院がやろうとしていることがずれていると、費目を工夫しても対象にはなりません。 制度の性質そのものの違いは補助金と助成金は何が違う?施術所向けにやさしく整理で整理しています。
線引きを誤ると、自己負担だけが増える
補助金は、対象経費の一部を補助するという仕組みです。そのため、見積のうち対象外と判断された部分は、そのまま院の負担として残ります。
例えば一式で見積を取った設備工事のうち、一部が対象外に当たると判断された場合、その分は補助の計算から外れます。全体の金額が大きいほど、外れた部分の負担も大きくなります。「採択されれば見積どおりに補助される」という前提で導入を決めてしまうと、資金計画が崩れます。 注意したいのは、この種のずれが実績報告の段階で判明することがある点です。入金までの流れそのものについては、資金繰りの考え方とあわせて押さえておく必要があります。
対象かどうかは「費目・時期・証跡」の三つで決まる
対象経費の判断は、費目の名前だけで決まるものではありません。実務では、何に使ったか、いつ使ったか、支払いをどう示せるかという三つが揃って初めて対象として認められます。
費目:何に使ったか
まず見られるのは、支出が公募要領に挙げられた費目のどれに当たるかです。機械装置等費、広報費、委託費といった区分が置かれ、区分ごとに説明が添えられている形が多くみられます。
例えば同じ業者への支払いであっても、機器の購入分と、それを設置する工事分、保守の契約分は、別の費目として整理する必要が出てきます。費目に当てはめられない支出は、実質的に対象外と同じ扱いになります。 ただし費目の名称や区分の仕方は制度によって異なるため、他の制度で通った整理の仕方をそのまま持ち込まないよう確認してください。
時期:いつ発注し、いつ支払ったか
次に見られるのが時期です。多くの制度では、交付決定を受けたあとに発注・契約を行い、定められた期間内に支払いまで終えた経費が対象になります。
例えば機器の納期を気にして先に発注してしまうと、同じ買い物でも対象から外れることがあります。逆に、期間の終わりに近い時期に発注して納品や支払いが間に合わなければ、これも対象になりません。時期の失敗は、後から書類を整えても取り返しがつきません。 支払いが先に立ち、入金が後になるという流れそのものは補助金は「後払い」?入金までの流れと資金繰りの考え方で整理しています。
証跡:誰に何を支払ったと示せるか
三つ目は、その支出を書類で示せるかどうかです。実績報告では、見積書、発注書や契約書、納品書、請求書、支払いを示す記録といった一連の書類で、取引の流れを確認されます。
例えば現金での支払いや、院長個人の口座からの支払いは、事業としての支出と確認しにくくなることがあります。振込の記録が残る形にしておくほうが、説明の手間は少なくなります。対象の費目で、適切な時期に支払っていても、示す書類が揃わなければ対象として認められないことがあります。 書類の揃え方の基本は補助金の申請に必要な書類は何が共通している?施術所が準備しておきたい基本にまとめています。
迷いやすい費目①:機器・設備まわり
施術所でもっとも金額が大きくなりやすいのが機器と設備です。本体だけを見て判断すると、周辺の費用で思わぬずれが出ます。
本体と付属品、消耗品は分かれることがある
機器の見積には、本体のほかに付属品、専用のパッド類や消耗品、運搬費や設置費が並びます。この並びは、対象経費の判断では同じ扱いにならないことがあります。
例えば本体の購入費が対象になる制度でも、使うたびに減っていく消耗品は、日常の運営で発生する費用として扱われる場合があります。設置費や運搬費は、本体の取得に必要な費用として一体で見られる場合と、別に判断される場合があります。見積を一式でまとめず、内訳を分けて出してもらうほうが、判断も説明もしやすくなります。 機器そのものの選び方は物理療法機器の選び方|導入前に確認したい5つの視点で整理しています。
中古品・リース・分割払いは扱いが変わる
支払いの形が通常の購入と違う場合、対象の判断も変わります。中古品については、対象として認める制度と認めない制度があり、認める場合でも相見積もりなど追加の条件が付くことがあります。
例えばリースやレンタルでは、所有権が院に移らないため、取得の費用とは別の性質として扱われます。期間が補助の対象期間を超える契約では、対象になる範囲が期間内の分に限られることもあります。分割払いやローンについても、期間内に支払いが完了していることを求められる場合があります。「毎月の負担を抑える形」と「補助の対象になる形」は、必ずしも一致しません。 支払い方法を決める前に、対象の条件を確認しておくことが大切です。
既存設備の修理・買い替えは目的から見られる
すでにある設備を直したい、古くなったものを入れ替えたいという相談もよくあります。この場合は、取り組みの目的がどう説明できるかが判断の分かれ目になります。
例えば故障した機器を元の状態に戻すだけの修理は、現状の維持と見なされ、対象になりにくいところです。一方で、設備を入れ替えることで院の業務のやり方そのものが変わるのであれば、生産性の向上を支える性質の制度で説明が立つ可能性があります。同じ買い替えでも、「壊れたから」では理由にならず、「何がどう変わるか」で見られます。 ただし説明が立つことと対象と認められることは別であるため、計画の段階で窓口に相談しておくほうが安全です。
迷いやすい費目②:ホームページ・予約システム・広告
Web周りの費用は、制作そのものと、その後も続く費用が混ざりやすい領域です。ここは請求の形も業者ごとに違うため、内訳の確認が欠かせません。
制作費と、月々かかる費用は分けて考える
ホームページの制作や予約システムの導入では、初期の制作費・設定費と、公開後に毎月かかる費用が発生します。この二つは性質が違うため、対象の判断も分かれます。
例えば制作費や導入時の設定費は、取り組みのために新たに生じた費用として説明しやすい部分です。一方でサーバーの利用料やドメインの更新料、システムの月額利用料は、継続的に発生する運営費の性質を帯びます。制度によって、対象期間内の分だけを対象とする扱いや、そもそも対象外とする扱いがあります。 必要なページの考え方は接骨院のホームページに最低限必要なページと載せるべき情報で整理しています。
対象の事業者やツールが決められている制度もある
デジタル化を支える性質の制度では、あらかじめ登録された事業者やツールの中から選ぶことが条件になっている場合があります。この条件は、費目の話ではなく手続きの入口の話です。
例えば付き合いのある制作会社に頼みたいと考えていても、その会社が登録されていなければ、その制度では対象になりません。院が先に業者を決めてしまうと、後から制度を探しても当てはまるものが見つからないという順番の失敗が起こります。作ってから探すのではなく、探してから作るという順番を守ることが前提になります。 探す手順そのものは施術所が使える補助金・助成金の探し方とは?申請前に知っておきたい基本の流れにまとめています。
広告や販促は「期間」で区切られやすい
広告の出稿や、チラシ・看板といった販促の費用は、販路の開拓を支える性質の制度で対象に置かれることがあります。ただし、ここでも時期の条件が効いてきます。
例えば広告の掲載が補助の対象期間をまたぐ場合、対象になるのは期間内に掲載された分に限られる、という考え方がとられることがあります。制作したチラシが期間内に配り切れていない場合に、在庫の分の扱いを問われることもあります。「支払った時期」だけでなく「実際に使われた時期」まで見られる点が、広告や販促の難しさです。 注意したいのは、院の名前を広く知らせる目的と、広告規制の範囲内で書けることの両立で、ここは別途の確認が必要になります。
迷いやすい費目③:日常の運営費・汎用品・人に関わる費用
最後に、対象外として挙げられることが多い費目をまとめます。この三つは相談の場でも繰り返し問われるところです。
通常の施術・保険診療に伴う費用
日々の施術にかかる費用は、院の本業そのものの費用です。補助金が後押しするのは新たな取り組みであるため、通常の業務に伴う支出は対象外として扱われるのが基本です。
例えば保険診療に関わる事務の費用や、日常的に使う衛生用品、院の家賃、水道光熱費、通信費といったものは、取り組みの有無にかかわらず発生します。これらは制度の側でも対象外経費として列挙されていることが多くみられます。「院の売上につながるかどうか」ではなく、「その取り組みのために新たに生じたかどうか」が分け目になります。 ただし、取り組みに専用で使う設備の工事に伴う費用など、一体として判断される部分もあるため、個別の判断は公募要領でご確認ください。
どの業種でも使える汎用品
汎用品とは、その取り組みに限らず、他の用途にも広く使えるもののことです。対象外に挙げられやすい代表的な費目です。
例えばパソコン、タブレット、スマートフォン、プリンター、一般的な事務机や椅子、文房具などが挙げられます。これらは院の業務に使うものであっても、取り組みのためだけに使うと示しにくいため、対象から外されるのが一般的です。「院の仕事に使う」ことと「その取り組みに専用である」ことは、別の話として扱われます。 制度によっては、業務に使う範囲を区分して説明できる場合に限って認める扱いもあるため、必要なら事前に相談しておくとよいでしょう。
人件費・院長自身への支払い
人に関わる費用は、制度の性質によって扱いの差がもっとも大きい領域です。設備投資や販路開拓を支える性質の制度では、スタッフの給与などの人件費は対象外とされていることが少なくありません。
例えば雇用や処遇の改善を支える性質の制度であれば、人に関わる取り組みが中心に置かれます。一方で同じ院が設備の制度に申請する場合、スタッフの残業代や手当は対象経費にならないことがあります。また、院長自身や家族への支払い、自院が行った作業に対する支払いは、第三者との取引と確認できないため、対象外になりやすいところです。人に関わる取り組みは「補助金」ではなく「助成金」の性質で探すほうが、当たりが早いことがあります。 加えて、助成金では取り組みを始める前に計画を届け出ることが条件になっている制度もあります。
最新の公募要領のどこを読めば分かるのか
ここまでの考え方は、最終的にはすべて最新の公募要領の記載でご確認いただくことになります。読む順番を決めておくと、必要な箇所に短時間でたどり着けます。
「補助対象経費」と「補助対象外経費」は対で読む
公募要領には、補助対象経費の区分と説明が置かれ、その近くに補助対象外経費の列挙が置かれているのが一般的です。片方だけを読むと、判断を誤ります。
例えば対象経費の説明に「広報費」とあっても、対象外の列挙に自院が考えていた支出が名指しで挙がっていることがあります。別表や注記、よくある質問の形で補足されている場合もあります。対象の記載で安心せず、対象外の列挙まで読み切ることが欠かせません。 あわせて、本文中の例示が「〜など」で終わっている場合は、その範囲を自分で広げて解釈しないよう最新の記載でご確認ください。
見積書を費目ごとに割って当てる
読み方が分かったら、実際の見積書を費目ごとに割ります。ここで初めて、自院の計画と制度の線引きが噛み合うかが見えてきます。
例えば一式で出てきた見積を、本体、設置、消耗品、保守、その他に分けて並べ、それぞれを最新の公募要領の費目に当てて確認していきます。当てられないものが出てきたら、その分は自己負担として見込んでおきます。この作業を申請前に済ませておくと、自己負担の見通しが立ち、導入そのものの判断材料になります。 業者に内訳を分けた見積を依頼する手間はかかりますが、後の実績報告でも同じ内訳が使えます。
判断がつかないものは事務局や窓口に確認する
読んでも判断がつかない費目は必ず残ります。そのときは自分で結論を出さず、制度の事務局や相談窓口に確認するのが確実です。
例えば「この費目は対象になりますか」と聞くよりも、「この見積のこの行を、この目的で使う予定です」と具体的に示すほうが、はっきりした回答を得やすくなります。制度を所管する側に聞けば、解釈の揺れも減ります。判断に迷ったまま発注してしまうことが、もっとも損の大きい選択になります。 自治体が独自に用意している支援については、その自治体の担当課が一次の問い合わせ先になり、事例の見分け方は市区町村の補助金、施術所も対象になる?検索サイトで見つかった実例と見分け方で触れています。
確認した内容を院内に残す
確認して分かったことは、その場で終わらせずに記録に残します。申請から実績報告までは期間が空くため、記憶だけでは引き継げません。
例えば、いつ誰にどう聞いて、どう回答があったかを一枚にまとめておくと、実績報告の書類を作るときにそのまま使えます。スタッフが発注に関わる場合は、対象外の費目と、発注してよい時期を共有しておく必要があります。院内で「発注はいつから、誰の確認を経て行うか」を決めておくと、時期の失敗を防げます。 不採択になった場合でも、この記録があれば次の公募に向けた整理が早く進みます。
まとめ
補助対象経費とは、院が使った費用のうち、制度が補助の計算に入れると定めた範囲のことです。対象かどうかは費目の名前だけで決まらず、何に使ったか、いつ発注し支払ったか、取引を書類で示せるかという三つが揃って判断されます。
施術所で迷いやすいのは、機器の付属品や消耗品、リースや分割払い、ホームページの月々の費用、汎用品、そして人に関わる費用です。いずれも「院に必要かどうか」ではなく「その取り組みのために新たに生じたか」「その取り組みに専用か」という軸で見られます。通常の施術や院の運営に伴う費用は、対象外として扱われるのが基本と考えておくほうが、見通しを誤りません。
そして、ここまでの線引きはすべて制度ごとに定められています。費目の区分、対象外の列挙、対象となる期間は制度によって異なるため、最新の公募要領でご確認ください。見積の内訳を費目ごとに割り、判断がつかない行だけを窓口に確認する。この手順を申請前に一度通しておくことで、自己負担の見通しが立ち、導入そのものの判断も進めやすくなるでしょう。
補助金の活用でお困りのことがあれば、まずはお気軽にご相談ください。
あわせて読みたい
公式LINEに登録すると届くもの
- 院の地域で使える、新着の補助金・助成金情報
- 締め切りが近い制度のお知らせ
- LINEのメニューから、行政書士 棚橋への無料相談を申し込めます
登録のときに、院の所在地(市区町村まで)と院名をお聞きします。配信はブロックでいつでも停止できます。プライバシーポリシー
スマホで読み取る